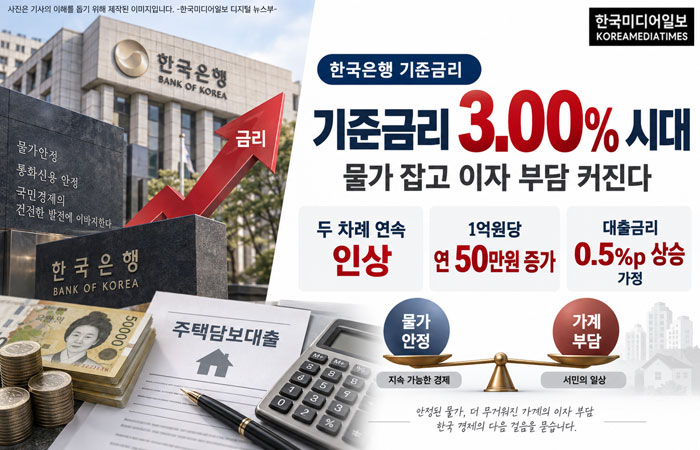
한국은행이 기준금리를 연 3.00%까지 끌어올리면서 물가 안정과 가계의 이자 부담 사이 긴장이 커지고 있다. 국제유가 상승과 경기 회복으로 물가 압력이 이어지는 상황에서 통화 긴축이 불가피하다는 판단이지만, 대출금리 상승이 본격화하면 주택담보대출 차주와 자영업자, 저소득·저신용층의 상환 부담도 함께 늘어날 수 있다.
한국은행 금융통화위원회는 지난 8월 27일 기준금리를 기존 연 2.75%에서 3.00%로 0.25%포인트 인상했다. 7월 기준금리를 2.50%에서 2.75%로 올린 데 이은 두 차례 연속 인상이다.
한국은행은 국내 경제가 수출 호조와 내수 회복에 힘입어 예상보다 높은 성장세를 이어가고 있으며, 소비자물가 상승률도 상당 기간 목표 수준을 웃돌 것으로 판단했다. 물가 상승이 상품과 서비스 가격 전반으로 확산하기 전에 기준금리를 올려 대응할 필요가 있다는 설명이다.
중동 정세 불안과 국제유가 상승도 통화정책의 부담을 키우고 있다. 재정경제부가 발표한 9월 최근 경제동향에 따르면 지난 8월 소비자물가는 전년 같은 달보다 3.1% 올랐다. 국제유가와 국제곡물, 비철금속 가격 상승 등 비용 측면의 물가 압력도 계속되고 있다.
기준금리 인상의 영향은 예금과 대출금리를 통해 가계에 전달된다. 한국은행에 따르면 지난 7월 예금은행의 신규 취급액 기준 대출금리는 연 4.27%였다. 전달보다 0.04%포인트 낮아졌지만 같은 달 말 잔액 기준 총대출금리는 연 4.37%로 0.03%포인트 상승했다.
기준금리 인상분이 금융채와 코픽스 등 시장금리에 반영되면 변동금리 대출을 이용한 차주의 이자 부담은 시차를 두고 커질 수 있다. 대출금리가 0.5%포인트 상승한다고 가정하면 대출잔액 1억원당 연간 이자는 단순 계산으로 50만원 늘어난다. 3억원을 빌린 차주라면 연간 150만원, 월평균 12만5천원을 추가로 부담하는 셈이다.
은행권 가계대출 증가세가 완전히 꺾이지 않았다는 점도 부담이다. 지난 8월 은행 가계대출은 전달보다 3조4천억원 증가했다. 증가 규모는 7월 5조5천억원보다 줄었지만, 주택담보대출은 수도권 주택 거래와 입주 물량 증가 등의 영향으로 증가 폭이 확대됐다. 신용대출을 포함한 기타대출은 감소로 돌아섰다.
대출 규모가 큰 주택담보대출 차주는 금리 변화에 민감하게 반응할 수밖에 없다. 원금과 이자를 함께 갚는 분할상환 대출의 경우 금리 상승으로 월 상환액이 늘어나면 소비에 사용할 수 있는 가처분소득이 줄어든다. 자영업자는 가계대출과 사업자대출을 동시에 보유한 경우가 많아 금리 인상의 부담이 더욱 집중될 수 있다.
반면 예금금리는 오르고 있다. 지난 7월 신규 취급액 기준 저축성수신금리는 연 3.21%로 전달보다 0.13%포인트 상승했다. 금융자산을 보유한 예금자는 금리 상승의 혜택을 받을 수 있지만, 대출 의존도가 높은 가계는 늘어난 이자를 감당해야 해 금리 인상의 영향이 자산과 부채 규모에 따라 엇갈리게 된다.
금융권 대출금리가 기준금리와 같은 폭으로 즉시 오르는 것은 아니다. 은행별 자금조달 비용과 가산금리, 우대금리, 대출 만기와 금리 유형에 따라 실제 부담은 달라진다. 고정금리 대출은 당장 영향을 덜 받지만 변동금리나 일정 기간 뒤 금리가 재산정되는 혼합형 대출은 향후 금리 조정 시 상환액이 늘어날 수 있다.
한국은행은 물가 오름세 확산을 막는 동시에 금융안정 위험에도 유의하겠다는 입장이다. 정부도 취약 차주에 대한 금융지원 방안을 추진하고 있지만, 지원 대상과 규모가 실제 상환 부담을 얼마나 줄일지는 추가 점검이 필요하다.
향후 기준금리의 추가 인상 여부는 국제유가와 환율, 소비자물가, 주택시장과 가계대출 증가세에 따라 결정될 가능성이 크다. 물가를 억제하기 위한 고금리 정책이 취약 차주의 연체 증가와 소비 위축으로 번지지 않도록 대출금리 전가 과정과 금융지원의 실효성을 함께 살피는 것이 남은 과제다.
주민지 기자