서울과 경기 일부 지역의 주택사업 기대감이 살아나는 사이 지방 주택시장은 미분양과 수요 부진의 영향으로 다시 위축되고 있다. 수도권과 비수도권의 온도 차가 커지면서 주택시장 양극화가 심화하는 모습이다.
주택산업연구원이 발표한 9월 주택사업경기전망지수에 따르면 전국 지수는 79.9로 전월보다 8.7포인트 하락했다. 주택사업경기전망지수는 주택사업자를 대상으로 분양과 사업 여건을 조사한 지표로, 기준선인 100보다 낮으면 사업 환경을 부정적으로 보는 업체가 더 많다는 의미다.
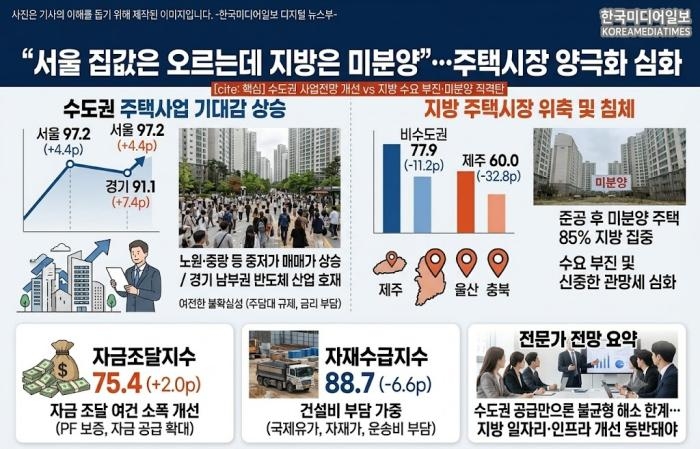
수도권 지수는 전월보다 3.1포인트 오른 89.2를 기록했다. 서울은 92.8에서 97.2로 4.4포인트 상승했고, 경기는 83.7에서 91.1로 7.4포인트 올랐다. 반면 인천은 81.8에서 79.3으로 2.5포인트 하락했다.
서울과 경기의 전망이 개선된 데에는 일부 지역의 주택 매매가격 상승세와 정부의 주택공급 확대 대책에 대한 기대가 반영된 것으로 분석된다. 특히 서울에서는 노원·중랑 등 중저가 주택 밀집지역을 중심으로 가격 상승세가 이어졌고, 경기에서는 반도체 산업이 집중된 남부권을 중심으로 사업 여건 개선 기대가 커졌다.
그러나 수도권도 불확실성이 완전히 해소된 것은 아니다. 주택담보대출 규제와 시중금리 상승으로 금융비용 부담이 이어지고 있으며, 최근 수도권 주택 거래량이 감소하면서 사업자들의 신중한 관망세도 지속되고 있다.
지방 시장은 수도권과 정반대 흐름을 보였다. 비수도권 주택사업경기전망지수는 전월보다 11.2포인트 떨어진 77.9로 집계됐다. 제주 지수는 32.8포인트 급락한 60.0을 기록했고, 울산과 충북도 각각 25포인트 하락했다. 전남은 19.1포인트, 광주는 16.8포인트, 전북은 15포인트 떨어졌다.
지방의 부진은 미분양 주택 누적과 수요 위축이 직접적인 원인으로 꼽힌다. 특히 지난 7월 기준 전국 준공 후 미분양 주택 약 2만9000가구 가운데 85%가량이 비수도권에 집중된 것으로 나타났다. 이미 준공을 마쳤지만 팔리지 않는 주택이 지방에 몰리면서 신규 분양과 착공을 계획한 사업자들의 부담도 커지고 있다.
정부의 금융지원 확대가 자금 조달 여건을 일부 개선할 수 있다는 기대도 있다. 이달 주택사업 자금조달지수는 75.4로 전월보다 2포인트 상승했다. 프로젝트파이낸싱 보증과 자금 공급 확대, 보증수수료 인하 등이 반영된 결과다.
하지만 금리 상승과 건설비 부담은 여전히 걸림돌이다. 자재수급지수는 88.7로 전월보다 6.6포인트 하락했다. 중동지역 분쟁에 따른 국제유가 상승 우려와 철근 등 주요 건설자재 가격, 운송비 상승 가능성이 사업비 부담을 키우고 있다.
전문가들은 수도권 공급 확대만으로는 전국 주택시장 불균형을 해소하기 어렵다고 지적한다. 지방에서는 미분양 해소와 일자리 확충, 교통·생활 인프라 개선이 함께 추진돼야 주택 수요가 회복될 수 있다. 수도권 집값 상승과 지방 미분양이 동시에 나타나는 현상이 정부의 주택공급 정책에 어떤 조정을 요구할지 주목된다.
주민지 기자