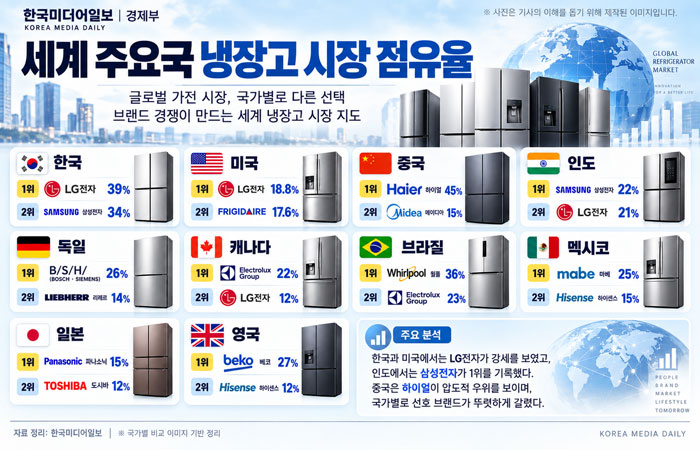
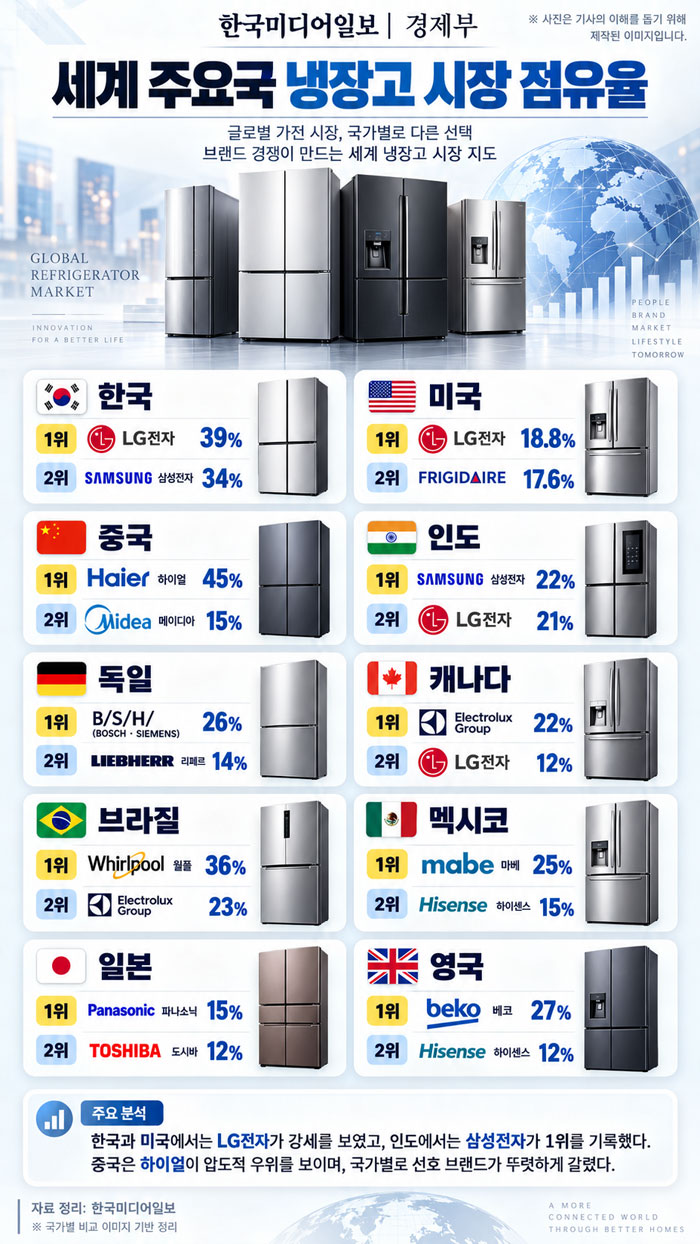
세계 주요국 냉장고 시장에서 국가별 소비 성향과 유통 구조에 따라 선호 브랜드가 뚜렷하게 갈린 것으로 나타났다. 한국과 미국에서는 LG전자가 강세를 보인 반면 인도에서는 삼성전자, 중국에서는 하이얼이 시장을 주도했다. 유럽과 중남미에서는 현지 생산·유통 기반을 갖춘 브랜드가 높은 점유율을 차지했다.
시장조사업체 유로모니터의 2025년 국가별 냉장기기 소매 판매량 자료를 토대로 주요 시장을 비교한 결과, 한국에서는 LG전자가 39%로 1위를 차지했고 삼성전자가 34%로 뒤를 이었다. 두 회사의 합산 점유율은 73%로 국내 냉장기기 시장이 사실상 양강 체제로 형성된 것으로 조사됐다.
미국에서는 LG전자가 18.8%, 일렉트로룩스 계열 브랜드인 프리지데어가 17.6%로 접전을 벌였다. 대용량 냉장고와 프렌치도어 제품 수요가 많은 미국 시장에서는 프리미엄 기능과 에너지 효율, 대형 유통망 확보가 브랜드 경쟁력을 좌우하는 주요 요소로 꼽힌다.
인도에서는 삼성전자가 22%로 1위에 올랐고 LG전자가 21%로 뒤를 이었다. 두 회사의 격차는 1%포인트에 불과했다. 삼성전자와 LG전자는 현지 생산시설과 전국적인 판매망을 기반으로 대도시뿐 아니라 중소도시까지 사업 영역을 확대하고 있다. 유로모니터 역시 삼성전자가 2025년 인도 냉장기기 시장에서 22%의 소매 판매량 점유율로 선두를 유지했다고 분석했다.
중국에서는 현지 기업의 우위가 두드러졌다. 하이얼이 45%로 시장의 절반에 가까운 점유율을 확보했고 메이디가 15%로 2위를 차지했다. 하이얼과 메이디, 하이센스 등 중국 업체들은 내수 유통망과 현지 소비자에 맞춘 제품군을 앞세워 시장 지배력을 유지하고 있다.
독일에서는 보쉬와 지멘스 등의 브랜드를 보유한 BSH가 26%로 1위였고 리페르가 14%로 뒤를 이었다. 빌트인 가전 수요가 많은 독일에서는 주방가구와의 결합성, 에너지 효율, 내구성 등이 구매 결정에 큰 영향을 미치는 것으로 분석된다.
캐나다에서는 일렉트로룩스가 22%로 선두를 차지했으며 LG전자가 12%, 삼성전자가 11%를 기록했다. 북미 시장으로 함께 분류되지만 미국과 캐나다의 브랜드 순위가 다르게 나타난 점은 유통망과 제품 구성, 가격 전략에 따라 시장 성적이 달라질 수 있음을 보여준다.
브라질에서는 월풀이 36%, 일렉트로룩스가 23%로 상위권을 형성했다. 멕시코에서는 현지 가전업체 마베가 25%로 1위였고 하이센스가 15%로 2위를 기록했다. 중남미 시장에서는 오랜 현지 생산 경험과 서비스망을 갖춘 기업이 상대적으로 높은 점유율을 확보했다.
일본에서는 파나소닉이 15%로 선두에 올랐다. 도시바와 하이얼, 히타치가 각각 12%로 뒤를 이으며 상위권 경쟁이 비교적 분산됐다. 일본 시장은 주거 공간을 고려한 크기와 수납 효율, 절전 기능을 중시하는 특성이 브랜드별 제품 전략에 반영돼 있다.
영국에서는 베코가 27%, 하이센스가 12%로 상위권을 차지했다. 중국과 튀르키예계 가전업체들이 가격 경쟁력과 다양한 제품군을 앞세워 유럽 시장에서 영향력을 확대하는 흐름이 영국에서도 나타난 셈이다.
이번 수치는 단순 냉장고만이 아니라 냉장·냉동고와 결합형 제품, 와인 냉장고 등을 포함한 냉장기기 소매 판매량 기준이다. 조사기관과 집계 범위, 제조사와 개별 브랜드를 묶는 방식에 따라 점유율과 순위가 달라질 수 있어 국가 간 수치를 직접 비교할 때는 주의가 필요하다. 향후 시장 경쟁은 인공지능 기반 식품관리와 에너지 절감, 현지 맞춤형 제품, 판매 후 서비스망을 얼마나 확보하느냐에 따라 달라질 것으로 예상된다.
정한영 기자