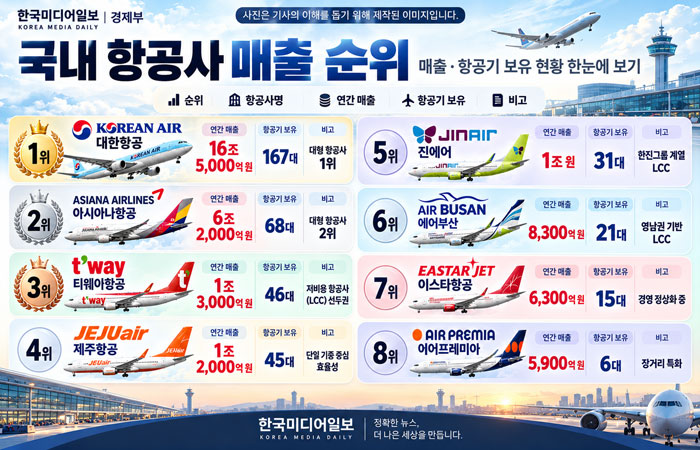
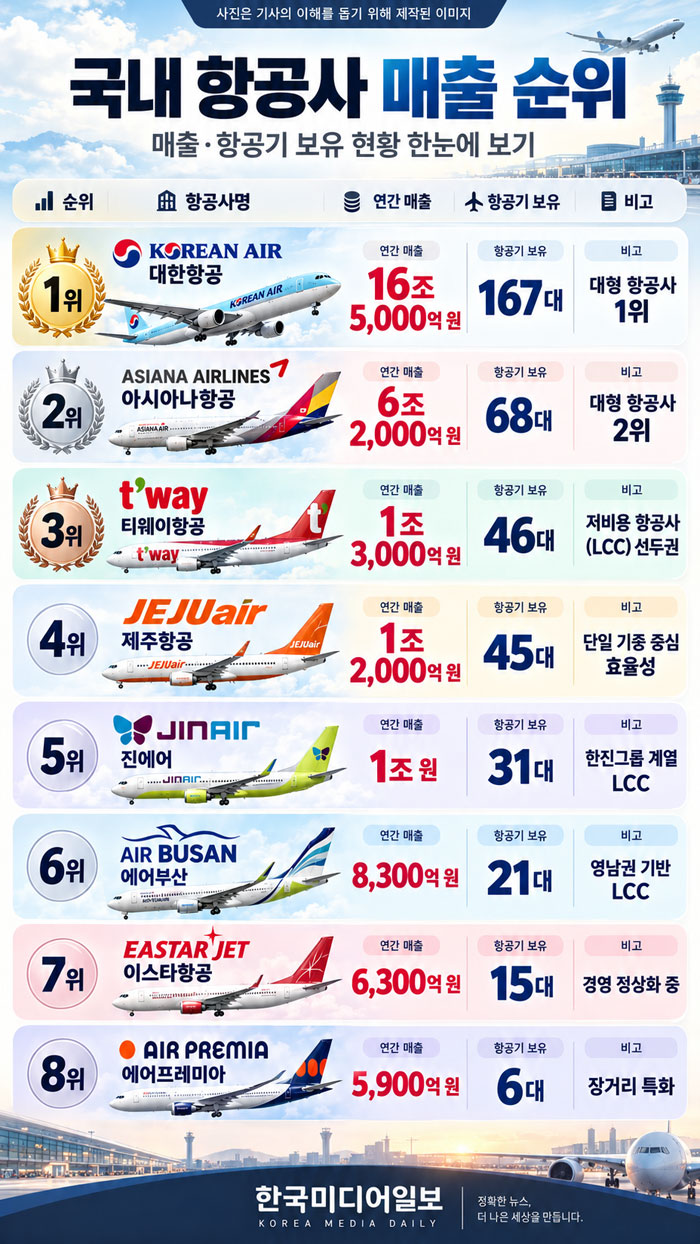
국내 항공업계의 매출 격차가 대형 항공사와 저비용항공사(LCC) 사이에서 뚜렷하게 나타났다. 2025년 연간 실적을 기준으로 대한항공이 16조원이 넘는 매출을 기록해 압도적인 1위를 차지했고, 아시아나항공이 6조원대로 뒤를 이었다. LCC 가운데서는 장거리 노선을 확대한 티웨이항공이 가장 많은 매출을 올렸다.
항공사 공시와 실적 발표 자료를 종합하면 대한항공의 2025년 별도 기준 매출은 16조5019억원으로 집계됐다. 여객과 화물 부문이 고르게 성장하면서 역대 최대 매출을 기록했지만, 환율 상승과 인건비·정비비 부담으로 수익성은 다소 낮아졌다.
아시아나항공은 매출 6조1969억원으로 2위에 올랐다. 화물기 사업 매각과 노후 항공기 처분에 따른 공급 감소가 영향을 미치면서 매출이 전년보다 줄었고, 영업손실 3425억원을 기록해 적자로 돌아섰다. 아시아나항공은 2025년 말 기준 여객기 68대를 운용한 것으로 공시했다.
LCC 중에서는 티웨이항공이 매출 1조7982억원으로 가장 앞섰다. 유럽과 북미 등 중·장거리 노선을 확대하며 외형을 키웠지만 항공기 도입과 인력 확충, 고환율에 따른 비용 증가로 2655억원의 영업손실을 냈다. 매출 규모가 커졌다고 반드시 수익성이 개선된 것은 아니라는 점을 보여준다.
제주항공의 2025년 매출은 약 1조5001억원으로 확인됐다. 진에어는 1조3811억원을 기록해 뒤를 이었다. 진에어 역시 환율과 경쟁 심화의 영향을 받아 3년 만에 영업적자로 전환했다.
에어부산은 매출 8326억원, 이스타항공은 6301억원을 올렸다. 이스타항공은 국제선 운항 확대에 힘입어 전년보다 매출이 36% 이상 늘었지만 영업손실을 기록했다. 에어부산도 매출 감소와 함께 45억원의 영업손실을 내며 적자로 돌아섰다.
중·장거리 노선을 중심으로 운영하는 에어프레미아는 5936억원의 역대 최대 매출을 기록했다. 2022년 532억원이던 매출이 4년 만에 11배가량 늘었지만 항공기 운용과 정비 관련 비용이 증가하면서 321억원의 영업손실을 냈다.
온라인에서 유통되는 항공사 순위 이미지에는 대한항공 16조5000억원, 아시아나항공 6조2000억원 등 일부 수치가 2025년 실적과 대체로 일치한다. 그러나 티웨이항공과 제주항공, 진에어의 매출은 실제 공시액보다 낮게 표시됐고, 에어프레미아의 항공기 수도 과거 자료가 반영된 것으로 파악된다.
항공기 보유 대수도 시점에 따라 달라진다. 신규 도입과 반납, 장기 정비, 운항 중단 기재를 포함하는 방식이 회사마다 다르기 때문에 단순히 숫자만 비교해서는 실제 공급 능력을 판단하기 어렵다. 대한항공이 아시아나항공을 자회사로 편입한 상황에서 별도 실적과 연결 실적을 구분하지 않으면 그룹 매출이 중복 계산될 가능성도 있다.
항공사의 경쟁력을 평가하려면 매출과 기단 규모뿐 아니라 영업이익, 부채, 탑승률, 국제선 공급량을 함께 살펴야 한다. 특히 2025년에는 주요 LCC 상당수가 매출 성장 또는 외형 유지에도 적자를 기록한 만큼, 앞으로의 핵심 과제는 기단 확대보다 고환율과 정비비 부담을 견딜 수 있는 수익 구조를 마련하는 데 있다.
주민지 기자